-
个人所得税工资汇算清缴详细步骤
工资汇算清缴是很多纳税人关心的事。个人所得税的税率是分级的,收入越高适用的税率也越高,这个超额累进的机制具体怎么运作,今天小编通过实际案例来演示一遍。感到兴趣的小伙伴们和小编一起看看吧
工资汇算清缴是指纳税人根据个人所得税法规定,对其全年工资薪金所得进行汇总,并扣除允许扣除的费用和专项附加扣除后,按照适用的税率计算应纳税额,并与已预缴的税款进行比较,多退少补的过程。以下是工资汇算清缴的基本步骤:
员工工资、薪金、奖金、津贴等收入明细。
个人所得税缴纳明细表、社会保险费缴纳明细表、住房公积金缴纳明细表等。
专项附加扣除的相关材料,如子女教育、继续教育、大病医疗等。
计算个人所得税
根据个税法规定,按照工资、薪金、奖金等所得额逐级累计计算。
扣除各项减免后,得出应缴纳的个人所得税金额。
计算社会保险费和住房公积金
根据国家和地方的相关规定,计算应缴纳的社会保险费和住房公积金金额。
汇总和调整
将各项应纳税款、社会保险费和住房公积金进行汇总。
进行相应的调整和核对,确保数据的准确性和合法性。
缴纳税款、社保和公积金
将应纳税款、社保和公积金等费用按照规定的时间和渠道进行缴纳。
办理汇算清缴
登录税务网站或前往税务机关进行申报。
填写纳税申报表,包括个人信息、所得信息、扣除项目等。
提交申报材料,并等待税务机关审核。
根据审核结果缴纳税款,并获取税务部门的回执或完税证明。
请注意,具体的操作步骤和税率可能因地区和政策变动而有所不同,请以最新的税法规定和地方税务机关的具体指导为准。需要办理汇算清缴的,通常在取得所得的次年三月一日至六月三十日内完成
个人所得税各档次税率与税额对照
工资多少需要纳税以及缴纳多少税取决于个人的工资水平以及适用的个人所得税率。以下是工资纳税的计算方法:
个人所得税的起征点是每月5000元。如果工资收入未达到此金额,则无需缴纳个人所得税。
计算应纳税所得额:
应纳税所得额 = 工资收入 - 个税起征点(5000元)- 专项扣除(如三险一金等)- 专项附加扣除 - 其他依法确定的扣除。
应用超额累进税率:
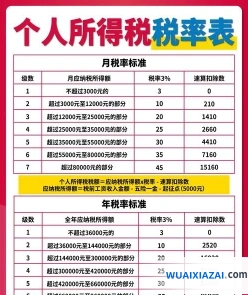
根据应纳税所得额,应用超额累进税率计算税额。税率分为7级,具体如下:
不超过3000元的部分,税率为3%
超过3000元至12000元的部分,税率为10%
超过12000元至25000元的部分,税率为20%
超过25000元至35000元的部分,税率为25%
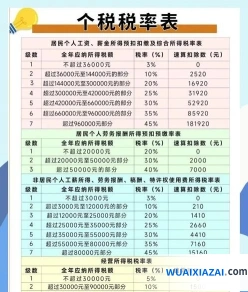
超过35000元至55000元的部分,税率为30%
超过55000元至80000元的部分,税率为35%
超过80000元的部分,税率为45%
计算应纳税额:
使用公式计算应纳税额 = 应纳税所得额 × 适用税率 - 速算扣除数。
例如,如果某人的工资收入为6500元,扣除“五险一金”和其他扣除项后,若应纳税所得额为1000元,则应缴纳的个人所得税为:
```
应纳税额 = 应纳税所得额 × 适用税率 - 速算扣除数
= 1000元 × 3% - 0元
= 30元
```
该人应缴纳个人所得税30元。
请注意,税法可能会有更新和变化,具体计算时应参考最新的税法规定和相关指南