-
月薪24000元交税规则说明
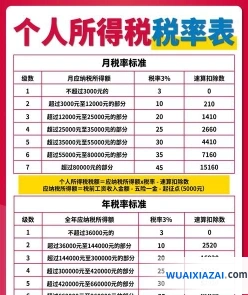
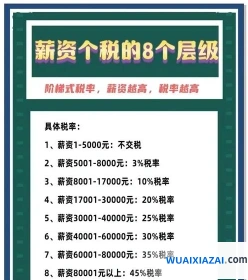
税务政策涉及每个人的经济利益。工资24000元要交多少税,首先要把应纳税所得额算清楚,收入减去5000元的基本免征额,再减去三险一金等专项扣除,剩余部分才是需要纳税的基数。应纳税所得额根据七级超额累进税率计算,税率从低到高对应不同收入区间。今天小编就把计算方法详细整理出来,供大家参考对照。感到兴趣的朋友跟着小编来看一下吧
根据提供的信息,月薪24000元在不考虑专项附加扣除和社保扣除等情况下,每月需缴纳的个人所得税计算如下:
“`
应纳税所得额 = 月收入 – 免征额 – 专项扣除 – 专项附加扣除 – 其他扣除
应纳税额 = 应纳税所得额 × 适用税率 – 速算扣除数
“`
假设没有专项附加扣除、社保扣除和其他扣除,那么免征额通常为5000元,专项扣除通常包括三险一金等,但具体数额需要根据个人实际情况确定。
以2024年的税法规定,个人所得税的免征额可能为每月5000元,专项扣除和其他扣除的具体数额需要根据个人实际情况确定。在没有具体扣除项的情况下,我们可以使用以下简化公式来估算:
“`
应纳税所得额 = 24000 – 5000 = 19000元
“`
然后根据适用的税率和速算扣除数计算税额。由于税率和速算扣除数随税法变化而变化,且2024年的具体数值未提供,这里无法给出精确答案。
为了得到准确的税额,您需要根据2024年的具体税法规定,考虑专项扣除、专项附加扣除和其他可能的扣除项,以及适用的税率和速算扣除数来计算。
如果您需要进一步的帮助,请提供具体的扣除项和2024年的税法规定,以便进行精确计算
房地产企业预缴增值税的完整分录
房地产企业在经营过程中按规定需要预缴增值税,预缴的增值税,一般计入应交税费、银行存款等科目进行核算,相关的会计分录应如何编制?
房地产企业预缴增值税的会计分录
借:应交税费-应交增值税-已交税金
贷:银行存款
计提房地产预缴增值税会计分录
借:应交税费-预缴增值税
贷:银行存款
后期抵减应交增值税的时候
借:应交税费-未交增值税
贷:应交税费-预缴增值税
应交税费是什么?
应交税费是根据税法规定应上缴的各种税款,是应付账款的一种,主要包括应该交纳的增值税、城市维护建设税等税费。该科目的贷方登记应交纳的各种税费,借方登记已交纳的各种税费,期末贷方余额反映尚未交纳的税费,借方余额反映多交或尚未抵扣的税费。
增值税是什么?
增值税是以商品(含应税劳务)在流转过程中产生的增值额作为计税依据而征收的一种流转税。增值税征收通常包括生产、流通或消费过程中的各个环节,是基于增值额或价差为计税依据的中性税种,理论上包括农业各个产业领域(种植业、林业和畜牧业)、采矿业、制造业、建筑业、交通和商业服务业等,或者按原材料采购、生产制造、批发、零售与消费各个环节。
建筑培训业税率计算方法及优惠政策
根据最新的税法规定,建筑服务的税率如下:
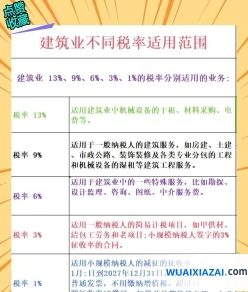
一般纳税人提供的建筑服务适用一般计税办法的,税率为9%。
一般纳税人可以选择适用简易计税办法的建筑服务,征收率为3%。
小规模纳税人提供的建筑服务,征收率为3%。
自2023年1月1日至2027年12月31日,增值税小规模纳税人适用3%征收率的应税销售收入,减按1%征收率征收增值税。
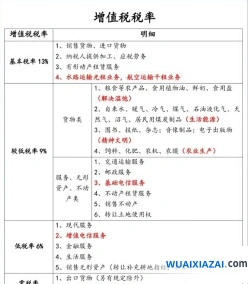
请注意,税法规定可能会有更新,建议在实际操作中咨询当地税务机关或专业税务顾问以获取最准确的信息