-
如何快速计算非流动资产合计
财务报表是很多考生和家长关心的事。学习非流动资产的合计计算,首先要明确这个指标包含哪些具体项目,今天小编就来详细说说这件事。内容涉及固定资产、在建工程、无形资产、长期待摊费用等11项非流动资产的加总方法,帮助读者掌握正确的计算思路。感到兴趣的朋友们与小编一同了解吧
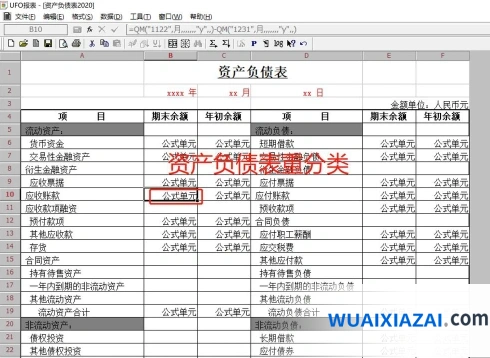
非流动资产的合计是将所有非流动资产项目相加得出的总额。具体的计算公式如下:
“`
非流动资产合计 = 到期投资 + 长期应收款 + 长期股权投资 + 工程物资 + 投资性房地产 + 固定资产 + 在建工程 + 无形资产 + 长期待摊费用 + 递延所得税资产 + 可供出售金融资产 + 其他非流动资产
“`
非流动资产通常包括不能在一年或者超过一年的一个营业周期内变现或者耗用的资产。
请根据您手头的财务报表,将上述各项资产的价值加总,即可得到非流动资产的合计数
公司之间往来款的会计处理方法
很多企业在经营活动中都会与其他企业合作以达到共赢的结果,因此企业与企业之间就会有往来款,公司之间往来一般是买卖货物或销售商品,相关的会计分录怎么写?
公司之间往来账务的会计分录
先购进货物,未付款未收到发票时
借:原材料
贷:应付账款--暂估应付款
下月初收到发票时,用红字冲销:
借:应付账款--暂估应付款
贷:原材料
借:原材料
应交税费--应交增值税(进项税额)
贷:应付账款
付款时
借:应付账款
贷:银行存款
房地产公司销售房产的会计分录
销售房产一般款项较大,无法一次性收齐,所以预收房款通过“预收帐款”科目反映,未结转经营收入,收据与发票的金额不会重复。
预收售房款,开收据时:
借:银行存款
贷:预收账款
收齐最后一期房款,开发票时
借:银行存款(最后一期房款)
预收账款(以前预收部分)
贷:主营业务收入
预收账款的借贷方向
预收账款由于是企业预先收取的款项,属于负债类科目。预收账款的借方表示预收款项的减少,贷方表示预收款项的增加。预收账款期末贷方有余额,表示企业留存向购货单位预收的款项,期末借方有余额性质相当于应收账款,表示企业应该向购货单位收取的款项。就是购货单位欠我们的款项。企业预收账款不多,是可以不设置“预收账款”科目,将预收账款的金额直接记入“应收账款”科目的贷方。
企业投资业务账务处理要点
投资项目收益的做账主要包括以下几个步骤:
收集与投资相关的凭证,如股票、债券、基金等的分红、股息、利息收入等。
计算收益
根据收集到的凭证计算各类投资的具体收益。
填制记账凭证
根据计算出的投资收益填制相应的记账凭证。
分录记账
将投资收益的借方和贷方分别记入“投资收益”账户。
对账
核对投资收益的借方和贷方与银行对账单,确保账务准确。
编制财务报表
将投资收益计入利润表,反映企业当期的投资收益情况。
税务处理
根据税法规定,对投资收益进行纳税处理。
举例说明:
当企业收到股息收入时,会计分录为:
```
借:银行存款
贷:应收股息
```
当企业出售股票获得收益时,会计分录为:
```
借:银行存款
贷:投资收益
```
期末时,将投资收益结转至本年利润科目:
```
借:投资收益
贷:本年利润
```
请注意,投资收益属于损益类科目,在年末时应将投资收益结转到本年利润科目,损益类科目年末无余额。