-
建筑培训业税率计算方法及优惠政策
考试政策是很多考生和家长关心的事。建筑服务税率的问题困扰着不少从业人员,今天小编来把这个问题说清楚。按照目前的税法规定,建筑服务的税率分为几个层次:一般纳税人一般计税9%,简易计税3%;小规模纳税人统一3%,并且从2023年到2027年期间享受减按1%的优惠。纳税人身份不同、计税方式不同,适用的税率标准也不一样,文章会对这些要点做具体解读。感到兴趣的朋友与小编来看一下吧
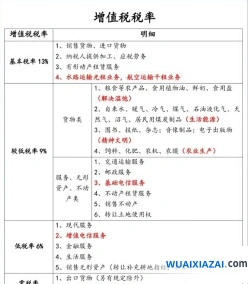
根据最新的税法规定,建筑服务的税率如下:
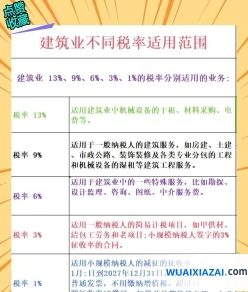
一般纳税人提供的建筑服务适用一般计税办法的,税率为9%。
一般纳税人可以选择适用简易计税办法的建筑服务,征收率为3%。
小规模纳税人提供的建筑服务,征收率为3%。
自2023年1月1日至2027年12月31日,增值税小规模纳税人适用3%征收率的应税销售收入,减按1%征收率征收增值税。
请注意,税法规定可能会有更新,建议在实际操作中咨询当地税务机关或专业税务顾问以获取最准确的信息
一般纳税人待抵扣进项税额分录指南
待抵扣进项税额明细科目用于核算一般纳税人取得尚未交叉稽核比对的增值税抵扣凭证的进项税额,对于待抵扣进项税,应如何做会计分录?
待抵扣进项税的账务处理
借:原材料/库存商品
应交税费——待抵扣进项税额
贷:应付账款
抵扣时:
借:应交税费——应交增值税(进项税额)
贷:应交税费——待抵扣进项税额
原材料怎么理解?
原材料是企业存货的重要组成部分,指的是企业在生产过程中经过加工改变其性质等,同时还构成产品主要实体的各种原料及主要材料、辅助材料等。
“原材料”账户属于资产类账户,期末借方余额反映企业库存材料的计划成本或实际成本。并且应当按照材料的保管地点(仓库)、材料的类别、规格等进行明细核算。
库存商品的相关知识
“库存商品”账户属于资产类账户,用于核算库存商品的增减变化及其结存情况。
商品验收入库时,应:
借:生产成本
贷:库存商品
对外销售库存商品时,根据不同的销售方式进行相应的账务处理。
应付账款是什么意思?
应付账款是买卖双方在购销活动中由于取得物质与支付货款在时间上不一致而产生的负债。“应付账款”科目用以核算企业因购买材料、商品和接受劳务供应等经营活动应支付的款项。同时应当按照不同的债权人设置明细科目进行“应付账款”科目的明细核算。
“应付账款”账户属于负债类账户,其期末余额可以在贷方也可以在借方,贷方余额反映企业尚未支付的应付账款,借方余额反映预付的款项。