-
先进先出管理:处理方法与实践
先进先出成本管理是很多读者关心的事。FIFO原则执行得好,能够有效降低库存成本、减少商品损耗、提升资金周转效率。今天小编要说的就是先进先出在成本控制方面的作用机制和实施要点。感到兴趣的朋友和小编继续往下看吧
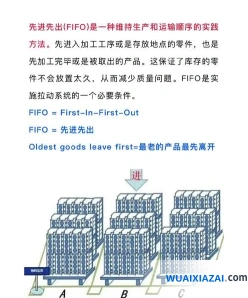
先进先出(FIFO)是一种管理原则,它要求物品或数据按照它们进入的顺序进行处理或发出。以下是实施先进先出原则的一些方法和措施:
制定明确的仓库管理制度,包括货物编号、存放区域划分、进出通道设置等。
对员工进行培训,强调先进先出原则的重要性和必要性。
使用标记和标签来标识货物的生产日期或收货日期。
合理规划仓库布局,确保老旧货物存放在容易取出的位置。
操作流程
建立FIFO管理制度,明确责任人,并建立记录和报告机制。
定期进行库存盘点,确保信息的准确性。
监控FIFO管理的执行情况,并及时调整和改进。
计算机技术
在操作系统和程序中应用先进先出规则,如I/O处理、内存管理等。
使用先进先出算法实现排队机制,决定程序执行的先后顺序。
财务处理
在会计报销中,按照现金流入或支出的先后顺序计算支出或收入。
顾客服务
确保商品在保质期内销售,控制损耗,降低成本,维护商场信誉。
实施先进先出原则有助于提高库存周转率,减少资金占用,并确保顾客购买到新鲜、在保质期内的商品。
库存商品报废待处理财产损溢处理
库存商品报废后财务需要做相应的账务处理,一般通过待处理财产损溢科目核算。那么具体会计分录该如何编制?
报废库存商品的账务处理
一、发生报废时,应调减有关存货的账面价值,查明原因,按管理权限报有关部门审核,等待处理。
借:待处理财产损溢(报废存货的账面价值)
贷:库存商品(报废存货的成本)
应交税费--应交增值税(进项税转出)
如果计提了存货跌价准备的,还要转出其计提的累计跌价准备。
二、经批准后进行处理
借:原材料(残料入库)
其他应收款(应收保险公司或责任人的赔偿)
管理费用(扣除残料及赔偿后的净损失,属经营损失的部分)
营业外支出(属于非常损失的净损失,如自然灾害造成的损失)
贷:待处理财产损溢
三、如果直接出售报废的存货残料取得收入
借:银行存款
贷:其他业务收入
应交税费--应交增值税(销项税额)
借:其他业务成本
贷:待处理财产损溢(报废存货残料的价值)
待处理财产损溢会计核算
待处理财产损溢属于资产类科目,是一个双重性质的账户,用于核算企业在财产清查过程中查明的各种财产物资的盘盈、盘亏或毁损。
该账户的借方,登记待处理财产盘亏或毁损数;贷方登记待处理财产盘盈数。结转待处理财产盘亏或毁损时记到该账户的贷方;结转待处理财产盘盈时记到该账户的借方。月末如有借方余额,反映尚未处理的财产物资净损失;如有借方余额,反映尚未处理的财产物资净溢余。