-
掌握无形资产现值计算的核心要点
关于无形资产现值如何计算,这是很多学习财务知识的考生关心的问题。今天小编要说的就是无形资产现值的标准计算方法,首先要识别无形资产预期产生的所有现金流入,其次选择能够体现风险和时间价值的折现率,最后通过公式完成现值计算。感兴趣的小伙伴与小编继续往下看吧
无形资产的现值计算通常基于预期未来现金流量的现值。以下是计算无形资产现值的基本步骤:
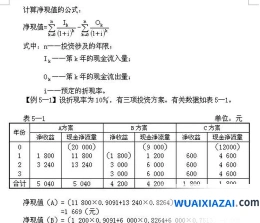
1. 确定预期未来现金流量:这包括无形资产预期能够产生的所有未来现金流入。
2. 选择合适的折现率:折现率反映了资金的时间价值,通常基于无风险利率加上一个风险调整值。
3. 将未来现金流量折现到当前:使用折现率将预期的未来现金流量折算到当前时点,即计算其现值。
举个例子,如果一个无形资产将在未来几年内产生分期付款,那么其现值可以通过以下公式计算:
“`
现值 = 首付款 / (1 + 折现率) + 第二期付款 / (1 + 折现率)^2 + … + 最后一期付款 / (1 + 折现率)^n
“`
`首付款` 是第一期的付款金额,`折现率` 是恰当的贴现率,`n` 是付款的总期数。
如果涉及的是外购无形资产,并且付款金额超过了正常信用条件,具有融资性质,那么应该按照所取得无形资产购买价款的现值计量其成本,并将“现值”与“应付价款”之间的差额作为未确认的融资费用,在付款期限内按照实际利率法确认为利息费用。
出资会计分录从基础到实战
出资款的会计分录通常涉及以下两个会计科目:
如果出资是通过银行转账方式进行的。
出资款会计分录示例:
现金出资
```
借:银行存款
贷:实收资本
```
非现金资产出资:
```
借:固定资产/存货等资产科目
贷:实收资本
```
超过注册资本的出资:
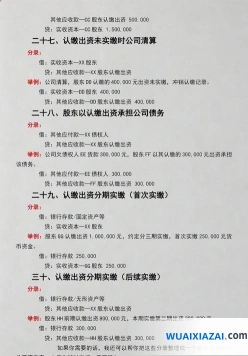
```
借:银行存款
贷:实收资本
贷:资本公积
```
股东出资款转为债务(当没有明确注明为出资款时):
```
借:实收资本
贷:其他应付款
```
归还债务(当公司有足够的货币资金时):
```
借:其他应付款
贷:银行存款
```
重新缴纳出资款:
```
借:银行存款
贷:实收资本
```
请根据具体情况选择合适的会计分录。